Компания может выглядеть прибыльной на бумаге и при этом оказаться опасно близко к нехватке денежных средств. В этом случае проблема заключалась не в падении продаж или убыточной бизнес-модели, а в растущем разрыве между моментом признания выручки и фактическим поступлением денег на банковский счёт. В конечном итоге решение потребовало улучшения управления денежными потоками, а не простого поиска нового источника финансирования.
Ситуация: как компания столкнулась с угрозой кассового разрыва
Компания росла и показывала прибыль, однако всё более медленные платежи клиентов в сочетании с увеличением операционных расходов создали кассовый разрыв, который не был заметен по бухгалтерской прибыли.
Рассмотрим условную, но вполне типичную B2B-компанию в сфере услуг с годовой выручкой около 4 миллионов долларов. В период быстрого роста руководство в первую очередь следило за продажами, валовой маржой и ежемесячной прибыльностью.
По этим показателям бизнес выглядел здоровым.
Выручка увеличилась примерно на 25% по сравнению с предыдущим годом, компания привлекала новых клиентов, а отчёт о прибылях и убытках показывал положительную операционную прибыль.
Но рост требовал тратить деньги ещё до получения оплаты от клиентов.
Новым сотрудникам необходимо было выплачивать зарплату каждые две недели. Подписки на программное обеспечение, услуги подрядчиков, аренда, налоги и поставщики имели фиксированные сроки оплаты. При этом многие клиенты получали 30-дневную отсрочку платежа, а некоторые регулярно платили только через 45 или даже 60 дней.
Сначала этот разрыв казался управляемым.
Однако по мере роста продаж увеличивалась и абсолютная сумма денег, замороженных в неоплаченных счетах. Одновременно компания нанимала дополнительных сотрудников и увеличивала маркетинговые расходы, ориентируясь на растущую выручку.
В конце концов руководство подготовило краткосрочный прогноз движения денежных средств и обнаружило, что при сохранении текущей платёжной дисциплины клиентов примерно через десять недель доступных денег могло не хватить на зарплаты и другие обязательные платежи.
Компания оставалась прибыльной.
Но при этом приближалась к проблеме с ликвидностью.
Предупреждающие признаки, которые помогли обнаружить проблему заранее
Приближающийся кассовый разрыв можно было увидеть по нескольким операционным показателям задолго до того, как остаток денег на банковском счёте достиг критического уровня.
Основными тревожными сигналами стали:
- Дебиторская задолженность росла быстрее выручки. Продажи увеличивались, но сумма, которую клиенты были должны компании, росла ещё быстрее. Это показывало, что бизнес недостаточно эффективно превращает выручку в реальные денежные поступления.
- Клиенты стали платить медленнее. Средний срок получения оплаты постепенно превысил условия, указанные в счетах, однако руководство долгое время не воспринимало это как серьёзную финансовую проблему.
- Остаток денежных средств уменьшался несмотря на прибыль. Несколько прибыльных месяцев практически не улучшили объём доступных денег, что показало растущий разрыв между бухгалтерскими результатами и реальной ликвидностью.
- Операционные расходы росли раньше поступления денег. Решения о найме сотрудников и увеличении маркетингового бюджета принимались на основании заключённых сделок и начисленной выручки, а не фактических поступлений от клиентов.
- Руководство всё чаще переносило необязательные платежи. Некоторые некритичные покупки и платежи поставщикам откладывались на следующие недели ради сохранения денег — это стало ранним признаком ухудшения ликвидности.
Ни один из этих признаков по отдельности не означал, что компания находится на грани краха.
Но вместе они показывали, что существующая операционная модель потребляет денежные средства быстрее, чем ожидалось.
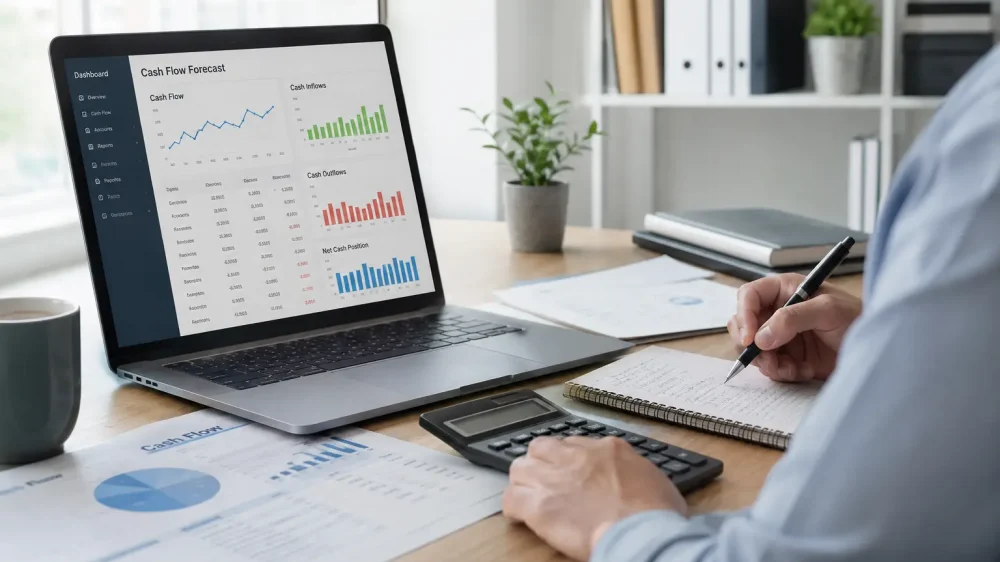
Переломный момент наступил, когда руководство перестало смотреть исключительно на ежемесячный отчёт о прибылях и убытках и составило скользящий прогноз движения денежных средств на 13 недель.
Вместо вопроса о том, будет ли компания прибыльной по итогам квартала, прогноз отвечал на более практичный вопрос: сколько реальных денег будет находиться на банковском счёте каждую неделю?
После этого проблему уже невозможно было игнорировать.
Основные причины напряжённой ситуации с денежным потоком
Проблема возникла из-за сочетания слабого контроля за получением платежей, неудачного распределения расходов во времени и финансового планирования, которое уделяло слишком много внимания прибыли и недостаточно — оборотному капиталу.
Первой проблемой было выставление счетов.
После выполнения определённого этапа проекта сотрудники иногда ждали несколько дней, прежде чем сообщить финансовому отделу о необходимости выставить счёт. В результате счета отправлялись клиентам позже, чем могли бы.
Административная задержка всего на пять дней может показаться незначительной, однако фактически она добавляла пять дней к циклу получения денег ещё до того, как клиент вообще получал счёт.
Вторая проблема заключалась в отсутствии системного контроля просроченных платежей.
Счета отправлялись автоматически, однако работа с задолженностью не была организована должным образом. Финансовый отдел нередко связывался с клиентами только после того, как срок оплаты был существенно превышен.
Третья проблема касалась условий оплаты.
Компания предоставляла практически одинаковые условия всем клиентам независимо от размера контракта, истории платежей и переговорной позиции. Даже клиенты, регулярно задерживавшие оплату, продолжали получать выгодные условия по новым проектам.
Дополнительное давление создавали решения о расходах.
Руководство одобряло найм новых сотрудников и маркетинговые кампании исходя из ожидаемого роста выручки. Но отражение выручки в отчётности ещё не означало, что соответствующие деньги уже поступили.
В результате расходы увеличивались немедленно, а платежи клиентов приходили только через несколько недель.
Наконец, в компании отсутствовал системный процесс краткосрочного управления денежными средствами.
Руководство изучало ежемесячную финансовую отчётность, но никто не отвечал за подробный еженедельный прогноз ожидаемых поступлений и выплат.
Таким образом, компания поздно обнаружила проблему не потому, что необходимой информации не существовало, а потому, что финансовые процессы не были настроены на её своевременное выявление.
Какие шаги компания предприняла для решения проблемы
Вместо немедленного привлечения дополнительного капитала руководство сначала сосредоточилось на ускорении получения платежей, контроле сроков расходов и включении показателей ликвидности в еженедельные управленческие решения.
Компания внедрила четыре основных изменения:
- Создала скользящий прогноз денежных потоков на 13 недель. Финансовый отдел распределил по неделям ожидаемые платежи клиентов, зарплаты, налоги, расчёты с поставщиками, подписки и другие значимые движения денежных средств. Каждую пятницу прогноз обновлялся с учётом фактических результатов и новых предположений.
- Ускорила выставление счетов и получение платежей. Счета начали выставлять сразу после достижения предусмотренных контрактом этапов. Компания внедрила автоматические напоминания до и после срока оплаты, а крупные просроченные задолженности закреплялись за конкретными сотрудниками для персонального контроля.
- Пересмотрела сроки оплаты. Новым клиентам при крупных проектах начали предлагать внесение депозита или частичную предоплату. С некоторыми существующими заказчиками удалось перейти на более короткие сроки оплаты, а с отдельными поставщиками компания, наоборот, договорилась об увеличении отсрочки.
- Начала распределять расходы с учётом доступных денежных средств. Руководство временно отложило несколько необязательных наймов и маркетинговых проектов. Вместо тотального сокращения расходов затраты разделили на критические, связанные с ростом и те, которые можно отложить. Это позволило сохранить стратегически важные инвестиции.
Компания также ввела простое правило согласования крупных расходов.
Теперь существенные необязательные траты оценивались не только относительно годового бюджета. Руководители также должны были учитывать их влияние на минимальный прогнозируемый остаток денежных средств в течение следующих 13 недель.
Это изменило внутренний подход к расходам.
Подразделение могло формально укладываться в бюджет, но всё равно отложить покупку, если немедленная оплата создавала ненужное давление на ликвидность.
Одновременно руководство начало еженедельно контролировать дебиторскую задолженность вместо того, чтобы анализировать её преимущественно в конце месяца.
Для этих изменений практически не потребовались новые технологии.
Основной эффект был достигнут благодаря изменению того, кто контролирует денежные потоки, как часто они анализируются и какая информация используется при принятии решений о расходах.
Результаты после внедрения изменений
Компания избежала прогнозируемого кассового разрыва прежде всего за счёт высвобождения денег, уже находившихся внутри операционного цикла, а не благодаря резкому росту выручки или экстренному привлечению капитала.
Уже в первые несколько недель ускоренное выставление счетов начало сокращать сроки поступления клиентских платежей.
Системная работа с задолженностью уменьшила количество счетов с серьёзной просрочкой. Предоплата по некоторым новым проектам позволила получать часть денег ещё до того, как компания несла полные расходы на выполнение работ.
Перенос необязательных расходов создал дополнительный запас времени.
Совокупный эффект всех мер оказался важнее любого отдельного изменения.
Примерно через три месяца средний срок получения платежей существенно сократился, объём сильно просроченной дебиторской задолженности уменьшился, а минимальный прогнозируемый остаток денежных средств вернулся к комфортному уровню.
Руководство больше не ожидало проблем с выплатой зарплаты или расчётами с ключевыми поставщиками.
Компании также удалось избежать экстренного кредита, возможность которого первоначально рассматривалась после обнаружения кассового разрыва.
Это было особенно важно, поскольку экстренное финансирование устранило бы симптом, но не причину проблемы.
Дополнительные заёмные средства могли закрыть ближайший дефицит, однако если бы компания продолжала медленно выставлять счета, несистемно работать с задолженностью и принимать решения о расходах без учёта движения денег, проблема могла бы повториться — только теперь к существующим обязательствам добавились бы выплаты по кредиту.
Возможно, наиболее важным результатом стало повышение предсказуемости.
Теперь руководство могло увидеть потенциальную нехватку ликвидности за несколько недель и скорректировать решения в тот момент, когда ещё оставалось несколько вариантов действий.
Какие уроки другие компании могут извлечь из этого кейса
Главный вывод заключается в том, что проблемы с денежным потоком часто сначала являются проблемами процессов и только потом превращаются в проблемы финансирования, а ранний контроль ликвидности оставляет компании значительно больше вариантов действий.
Прибыльность и ликвидность отвечают на разные вопросы.
Прибыльность показывает, создаёт ли бизнес экономическую ценность за определённый отчётный период. Ликвидность показывает, достаточно ли у компании реальных денежных средств для выполнения обязательств в момент наступления сроков платежей.
Для устойчивого бизнеса необходимы оба показателя.
Быстрый рост способен даже усложнить управление денежными потоками, поскольку компании часто приходится оплачивать зарплаты, услуги поставщиков, рекламу, закупку товаров и другие расходы раньше, чем поступает связанная с этим ростом выручка.
Именно поэтому дебиторская задолженность, сроки оплаты клиентов, запасы, условия поставщиков и другие элементы оборотного капитала требуют такого же внимания руководства, как выручка и прибыль.
Ещё один важный вывод — прогнозирование не обязательно должно быть сложным, чтобы приносить пользу.
Относительно простой прогноз движения денежных средств на 13 недель способен предоставить гораздо больше практической информации о краткосрочной ликвидности, чем сложная годовая финансовая модель, которая обновляется лишь изредка.
Прогноз никогда не будет абсолютно точным.
Его ценность заключается в том, что он заставляет руководство постоянно обновлять предположения и замечать моменты, когда фактическое движение денег начинает отличаться от ожиданий.
Компаниям также полезно заранее определить критические показатели, не дожидаясь кризиса.
Например, руководство может автоматически инициировать пересмотр расходов, когда прогнозируемый остаток денег опускается ниже установленного минимума, просроченная дебиторская задолженность превышает определённую долю месячной выручки или средний срок получения оплаты значительно выходит за рамки договорных условий.
Наконец, внешнее финансирование необходимо рассматривать в контексте конкретной ситуации.
Кредитная линия может быть полезным инструментом управления ликвидностью, а привлечение дополнительного капитала в некоторых случаях действительно является правильным решением. Однако финансирование не должно автоматически заменять исправление проблем с выставлением счетов, получением платежей, контролем расходов или финансовым прогнозированием.
Главным результатом этого кейса стало не просто то, что компания избежала нехватки денег.
Руководство изменило сам процесс, который позволил проблеме долгое время оставаться незамеченной.
Когда денежный поток превратился в еженедельный операционный показатель, а не в цифру, которую анализируют только после закрытия месяца, компания получила нечто более ценное, чем временное вливание денег: возможность заранее обнаруживать давление на ликвидность и достаточно времени, чтобы принять необходимые меры.