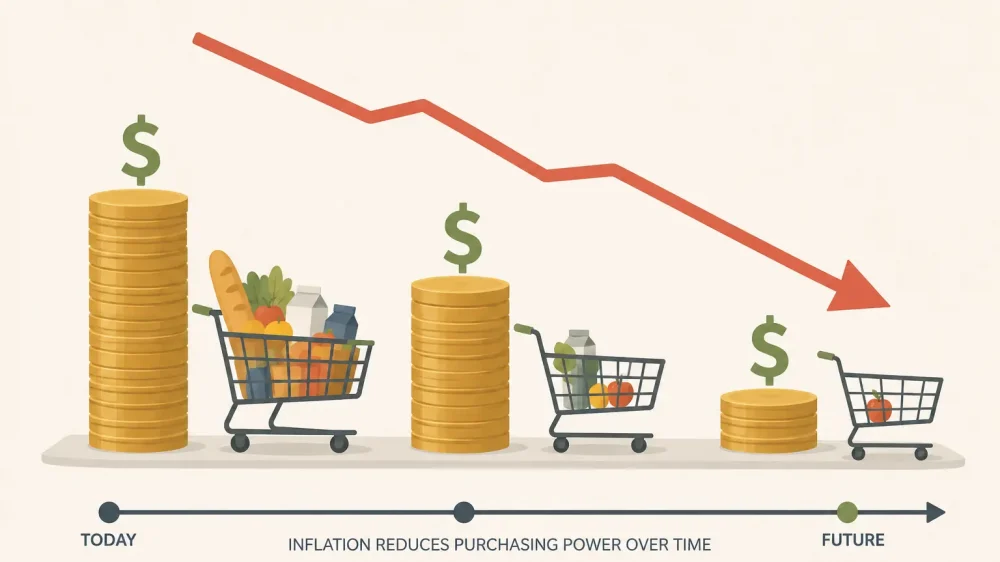
Инфляция может сокращать реальное благосостояние, даже если сумма на банковском счёте остаётся неизменной: денег столько же, но купить на них со временем можно всё меньше товаров и услуг. В отличие от внезапного падения рынка, инфляция обычно действует постепенно, поэтому её влияние легче не замечать. Ожидание того, что цены «успокоятся», само по себе может оказаться дорогостоящей стратегией, поскольку потерянная покупательная способность не возвращается автоматически после замедления инфляции.
Как инфляция на самом деле уменьшает капитал со временем
Инфляция снижает покупательную способность денег, поэтому капитал должен расти как минимум теми же темпами, что и цены, прежде чем начнёт приносить положительную реальную доходность.
Предположим, человек хранит 50 000 долларов наличными или на счёте в течение нескольких лет. Если счёт практически не приносит процентов, номинальная сумма может по-прежнему оставаться около 50 000 долларов. Это создаёт ощущение, что деньги удалось сохранить.
Однако их реальная экономическая ценность изменилась.
Если общий уровень цен вырос, на те же 50 000 долларов теперь можно купить меньше продуктов, услуг, поездок, бытовых товаров и других необходимых вещей, чем несколько лет назад.
В этом заключается разница между номинальной и реальной стоимостью.
Номинальная доходность показывает, насколько инвестиция выросла в денежном выражении. Реальная доходность дополнительно учитывает инфляцию. Если инвестиция приносит 4% годовых при инфляции 3%, приблизительная реальная доходность составляет всего около 1% до учёта налогов и других расходов.
На длительном горизонте влияние становится особенно заметным из-за сложного эффекта инфляции.
При средней инфляции 3% товар стоимостью 100 долларов сегодня через десять лет будет стоить примерно 134 доллара, если такой темп сохранится. При инфляции 5% его стоимость составит уже около 163 долларов.
При этом инфляция влияет на разные домохозяйства неодинаково.
Официальные показатели рассчитываются на основе широкой корзины товаров и услуг, тогда как структура расходов конкретного человека может существенно отличаться. Тот, кто тратит значительную часть дохода на жильё, здравоохранение, образование или энергию, может столкнуться с ростом расходов, заметно отличающимся от официального уровня инфляции.
Именно это делает инфляцию необычным финансовым риском. Как правило, не существует одного момента, когда человек открывает банковскую выписку и видит конкретный убыток. Вместо этого покупательная способность исчезает постепенно.
Практические шаги для защиты денег от инфляции
Защита капитала от инфляции обычно требует сочетания достаточного запаса ликвидности, долгосрочных инвестиций, контроля расходов, разумного управления долгом и роста доходов.
Практический подход может включать:
- Создайте резерв на непредвиденные расходы, но не держите слишком много свободных денег без доходности. Денежные средства необходимы для краткосрочных расходов и чрезвычайных ситуаций, даже несмотря на постепенную потерю покупательной способности. Важно отделять деньги, необходимые для ликвидности, от капитала, предназначенного для долгосрочного роста.
- Заставьте свободные деньги приносить доход. Сберегательные счета, инструменты денежного рынка, краткосрочные государственные бумаги и аналогичные инструменты могут приносить доход при сохранении относительно высокой ликвидности. Доступные ставки и риски различаются, поэтому выбор зависит от того, когда именно понадобятся деньги.
- Инвестируйте долгосрочный капитал с учётом инвестиционного горизонта. Диверсифицированные вложения в продуктивные активы могут обеспечивать более высокий потенциал долгосрочного роста по сравнению с наличными, хотя одновременно предполагают волатильность и риск убытков.
- Пересмотрите дорогие долги с плавающей процентной ставкой. Периоды высокой инфляции могут сопровождаться ростом процентных ставок, что делает некоторые виды кредитов дороже. Понимание того, какие обязательства имеют фиксированную, а какие плавающую ставку, помогает избежать неожиданного увеличения платежей.
- Работайте не только с инвестициями, но и с доходами. Развитие карьеры, повышение квалификации, изменение цен для владельцев бизнеса и создание дополнительных источников дохода помогают компенсировать увеличение стоимости жизни.
Каждая из этих мер выполняет свою функцию.
Финансовая подушка создаётся прежде всего для ликвидности и стабильности, а не для максимальной доходности. Долгосрочные инвестиции предназначены для роста капитала, но могут существенно колебаться в цене. Управление долгом снижает финансовую уязвимость, а увеличение доходов помогает напрямую компенсировать рост стоимости жизни.
Попытка заставить один актив одновременно выполнять все эти функции обычно приводит к ненужному риску.
Какие активы обычно лучше сохраняют стоимость в периоды инфляции
Ни один актив не обеспечивает идеальную защиту от инфляции при любых условиях, поэтому устойчивость обычно достигается сочетанием инвестиций с разными источниками доходности, а не ставкой на единственный «защитный» инструмент.
Один из важных примеров — акции.
Компании иногда способны компенсировать рост себестоимости повышением цен. Бизнес с сильным брендом, высокой маржинальностью, умеренными капитальными затратами и хорошей способностью повышать цены может лучше сохранять прибыльность в условиях инфляции.
Однако рост инфляции вовсе не гарантирует роста акций.
Высокая инфляция может привести к повышению процентных ставок, снижению рыночных оценок компаний, ослаблению потребительского спроса и увеличению экономической неопределённости. Поэтому акции способны значительно падать даже при хорошем потенциале долгосрочного роста.
Государственные облигации, индексируемые на инфляцию, более непосредственно связаны с изменением потребительских цен. В зависимости от страны и конкретного инструмента их номинальная стоимость или выплаты могут корректироваться в соответствии с определённым индексом инфляции.
Благодаря этому они могут выполнять более прямую функцию защиты от роста цен, хотя их рыночная стоимость всё равно способна колебаться, а налоговый режим зависит от конкретной юрисдикции.
Недвижимость — ещё один часто обсуждаемый вариант.
Стоимость объектов и арендные ставки могут увеличиваться вместе с общим уровнем цен, однако недвижимость зависит от местного спроса и предложения, стоимости кредитования, налогов, расходов на содержание, регулирования и процентных ставок. Поэтому её нельзя считать автоматической защитой от инфляции.
Сырьевые товары, включая энергоносители и драгоценные металлы, могут хорошо показывать себя во время определённых инфляционных шоков, особенно когда именно рост стоимости сырья становится одной из причин инфляции.
Однако сырьевые активы также могут отличаться высокой волатильностью и переживать длительные периоды слабой доходности.
Денежные средства и качественные краткосрочные долговые инструменты выполняют другую функцию. Они могут не обеспечивать сильной долгосрочной защиты от инфляции, однако повышение процентных ставок способно увеличить их доходность, а относительно низкая волатильность делает их полезными для ближайших финансовых потребностей.
Оптимальное сочетание зависит от целей инвестора, а не от единственного прогноза инфляции.
Как перестроить бюджет с учётом роста цен
Бюджет, учитывающий инфляцию, должен показывать, насколько быстро растут обязательные расходы, и оставлять пространство для корректировок до того, как повышение цен начнёт сокращать сбережения или увеличивать долги.
Полезный анализ можно провести в четыре этапа:
- Рассчитайте свою личную инфляцию. Сравните текущие расходы с тем, сколько вы тратили шесть или двенадцать месяцев назад. Особое внимание уделите крупным регулярным категориям: жилью, продуктам питания, транспорту, страхованию, коммунальным услугам, здравоохранению и уходу за детьми.
- Разделите обязательные и гибкие расходы. Определите, какие затраты сложно быстро изменить, а какие можно сократить, отложить, заменить более дешёвой альтернативой или пересмотреть. Это покажет, где есть пространство для манёвра при дальнейшем росте цен.
- Обновите цели по накоплениям с учётом новых цен. Финансовая цель, установленная несколько лет назад, может оказаться недостаточной. Если будущая покупка дорожает, сумму регулярных накоплений на неё также может потребоваться увеличить.
- Регулярно пересматривайте бюджет. В периоды быстрого изменения цен одного анализа в год может быть недостаточно. Проверка основных категорий каждые несколько месяцев помогает заметить тенденции до того, как они создадут постоянные проблемы с денежным потоком.
Важно также отличать временные скачки цен от устойчивых изменений.
Слишком резкая реакция на каждое подорожание может сделать бюджет неоправданно жёстким. Однако постоянная надежда на то, что выросшие расходы скоро вернутся к прежнему уровню, также способна навредить.
Если крупная статья расходов остаётся повышенной в течение многих месяцев, разумнее временно считать новый уровень базовым, пока не появятся основания ожидать обратного.
Стоит учитывать и инфляцию образа жизни.
Когда доход увеличивается, люди нередко одновременно повышают расходы. Если зарплата выросла на 5%, а траты — на 8%, повышение дохода не улучшило финансовую устойчивость.
Поэтому сохранение или увеличение нормы сбережений может быть не менее важным, чем повышение зарплаты.
Распространённые ошибки при попытке «победить» инфляцию
Главная ошибка — превращать защиту от инфляции в краткосрочную спекулятивную стратегию и принимать риски, значительно превышающие сам инфляционный риск.
Одна из распространённых ошибок — перевод практически всех свободных денег в рискованные активы только потому, что хранить наличные кажется невыгодным.
При этом игнорируется назначение финансовой подушки. Если деньги понадобятся во время падения рынка, инвестору придётся продать активы с убытком, который может значительно превышать потери покупательной способности от инфляции.
Другая ошибка — погоня за активами, которые недавно показали высокую доходность.
После резкого роста сырья, золота, недвижимости или определённой группы акций инвесторы могут решить, что именно этот актив и дальше будет обеспечивать лучшую защиту от инфляции. Однако к моменту, когда подобная идея становится очевидной большинству участников рынка, значительная часть ожидаемого эффекта уже может быть заложена в цену.
Агрессивное использование заёмных средств тоже может быть опасным.
Фиксированный долг действительно иногда становится легче обслуживать в реальном выражении при высокой инфляции, особенно если доходы человека также растут. Но это не означает, что кредитное плечо автоматически становится выгодным. Долг увеличивает обязательные расходы и способен значительно усилить убытки при падении стоимости активов или снижении дохода.
Ещё одна ошибка — смотреть только на инвестиционную доходность, игнорируя комиссии, налоги и уровень риска.
Инвестиция, доходность которой лишь немного превышает инфляцию до расходов, после их учёта может практически не приносить реальной прибыли.
Наконец, некоторые вкладчики совершают противоположную ошибку — ничего не предпринимают в ожидании исчезновения инфляции.
Снижение темпа инфляции обычно не означает возвращения цен к прежнему уровню. Оно означает лишь, что цены продолжают расти медленнее.
Это принципиальное различие.
Если в первый год цены выросли на 7%, а во второй — ещё на 3%, более низкая инфляция во втором году не отменяет предыдущего повышения.
Как построить долгосрочный финансовый план, способный учитывать инфляцию
Устойчивая стратегия защиты от инфляции строится не на попытках точно предсказать её уровень в следующем году, а на создании финансовой системы, способной адаптироваться к росту стоимости жизни на протяжении десятилетий.
Начните с распределения денег по временным горизонтам.
Средства, необходимые для ближайших платежей и непредвиденных расходов, должны в первую очередь обеспечивать доступность и стабильность. Деньги, предназначенные для целей через несколько лет, могут допускать несколько большую волатильность. Капитал, инвестируемый на десятилетия, обычно можно оценивать прежде всего по способности обеспечивать долгосрочный реальный рост с учётом допустимого для инвестора риска.
Финансовые цели также следует рассчитывать с учётом будущей покупательной способности.
Пенсионные накопления — наглядный пример. Если рассчитывать через несколько десятилетий жить на фиксированную номинальную сумму, можно существенно недооценить необходимый капитал. Жильё, медицинские услуги, путешествия, продукты и другие расходы к тому времени могут стоить значительно дороже.
Регулярные вложения помогают справляться с этой проблемой.
Вместо ожидания идеального момента для инвестиций систематическое направление части дохода на долгосрочные цели позволяет финансовому плану продолжать работать в разных условиях инфляции, процентных ставок и состояния рынков.
Не менее важна диверсификация.
Разные периоды инфляции имеют разные причины. Инфляция, вызванная сильным потребительским спросом, отличается от роста цен вследствие энергетического кризиса, нарушения цепочек поставок, ослабления валюты или бюджетного стимулирования. Актив, хорошо работающий в одном сценарии, может оказаться слабым в другом.
Поэтому диверсифицированный портфель не пытается найти единственную идеальную защиту от инфляции.
Вместо этого он сочетает ликвидность для краткосрочных потребностей с активами, способными генерировать доход и обеспечивать долгосрочный рост при различных экономических условиях.
Рост доходов также должен быть частью стратегии. На протяжении трудовой жизни способность увеличивать заработок может стать одним из наиболее эффективных способов противостоять росту цен.
В конечном итоге важно оценивать реальный, а не номинальный финансовый прогресс.
Если банковский баланс увеличивается на 3% при росте стоимости жизни на 5%, в реальном выражении покупательная способность уменьшается. Портфель, выросший на 7% при инфляции 3%, показывает совершенно другой экономический результат, хотя в обоих случаях номинальная доходность положительная.
Полностью исключить влияние инфляции на личные финансы невозможно, и ни одна инвестиция не гарантирует защиту от неё. Однако долгосрочные последствия роста цен можно контролировать с помощью достаточной ликвидности, инвестирования с учётом временного горизонта, управления дорогими долгами, регулярного пересмотра расходов и целей накопления, диверсификации источников доходности и постепенного увеличения собственных доходов.
Цель заключается не в том, чтобы «побеждать» инфляцию каждый отдельный год. Важнее построить финансовый план, при котором покупательная способность капитала имеет разумные шансы увеличиваться на протяжении десятилетий, а не незаметно сокращаться.