Финансовая отчётность стартапов часто выглядит совсем иначе, чем отчётность зрелых компаний, потому что молодой бизнес всё ещё ищет устойчивую модель роста, инвестирует средства до появления значительной выручки и располагает ограниченной финансовой историей. Из-за этого инвесторы могут ошибочно воспринимать убытки как признак провала, рост выручки — как доказательство успеха, а крупный остаток денежных средств — как показатель финансовой устойчивости, не разбираясь в том, что происходит внутри бизнеса. Поэтому структурированный анализ цифр гораздо полезнее, чем решения, основанные на впечатлении от презентации или привлекательности самого продукта.
Почему финансовая отчётность стартапов отличается от отчётности зрелых компаний
Финансы стартапа на ранней стадии следует рассматривать прежде всего как показатель того, как развивается его бизнес-модель, насколько эффективно капитал превращается в рост и сколько времени у компании остаётся для подтверждения своих ключевых гипотез.
При оценке зрелой компании инвесторы часто могут опираться на многолетнюю историю выручки, прибыли, денежных потоков, маржинальности и операционной деятельности. Такие данные позволяют выявлять тенденции и сравнивать результаты бизнеса на протяжении нескольких экономических циклов.
У стартапа подобной определённости обычно нет.
Выручка может существовать всего несколько кварталов. Расходы способны резко увеличиваться по мере найма сотрудников или разработки продукта. Компания может сознательно откладывать выход на прибыльность, направляя средства на привлечение клиентов и расширение бизнеса.
Поэтому традиционные показатели вроде чистой прибыли сами по себе могут быть недостаточно информативными.
Убыточный стартап не обязательно является плохим бизнесом. Гораздо важнее понять, что компания получает в обмен на эти убытки.
Если расходы обеспечивают быстрый рост клиентской базы, повышение удержания, увеличение регулярной выручки и улучшение юнит-экономики, временные убытки могут быть частью рациональной стратегии роста.
Если же компания сжигает сопоставимые объёмы денежных средств, а рост числа клиентов замедляется и удержание ухудшается, те же самые убытки уже говорят о совершенно другой ситуации.
Поэтому анализ финансов стартапа сильно зависит от контекста.
Инвестору необходимо понимать не только то, куда уходят деньги, но и создают ли эти расходы доказательства того, что бизнес в перспективе способен стать устойчивым.
Какие основные финансовые документы действительно нужно изучить
Ни один финансовый отчёт не способен показать полную картину стартапа, поэтому инвестору необходимо сопоставлять выручку и расходы с движением денежных средств, активами, обязательствами и операционными показателями.
В первую очередь стоит обратить внимание на следующие элементы:
- Отчёт о прибылях и убытках. Изучите выручку, себестоимость, валовую прибыль, операционные расходы и чистую прибыль или убыток. Обратите внимание на скорость изменения каждой категории и на то, растут ли расходы быстрее или медленнее самого бизнеса.
- Баланс. Проанализируйте денежные средства, дебиторскую задолженность, долги, кредиторскую задолженность, доходы будущих периодов и другие значимые активы и обязательства. Баланс показывает текущее финансовое положение компании, а не только её результаты за определённый период.
- Отчёт о движении денежных средств. Проследите, как деньги фактически перемещаются между операционной, инвестиционной и финансовой деятельностью. Стартап может показывать бухгалтерскую выручку и одновременно расходовать значительные объёмы реальных денежных средств.
- Сравнение бюджета с фактическими результатами. Сопоставьте прежние прогнозы руководства с тем, что произошло в действительности. Регулярное невыполнение планов может указывать на проблемы с прогнозированием, предположениями о продажах, контролем расходов или качеством управления.
- Дополнительные операционные показатели. В зависимости от бизнес-модели необходимо анализировать регулярную выручку, удержание клиентов, отток, стоимость привлечения клиента, валовую маржу, среднюю стоимость контракта и концентрацию выручки на отдельных клиентах.
Связь между этими документами зачастую информативнее любого отдельно взятого показателя.
Например, быстрый рост выручки выглядит привлекательно. Но если дебиторская задолженность увеличивается значительно быстрее выручки, у компании могут возникать проблемы со сбором платежей с клиентов.
Аналогично крупная сумма на банковском счёте сначала может выглядеть обнадёживающе. Однако если эти деньги появились после недавнего инвестиционного раунда, а компания быстро их расходует, фактический запас времени может оказаться гораздо меньше, чем предполагает размер остатка.
Поэтому инвестору важно постоянно сопоставлять историю, которую рассказывает руководство, с тем, что показывают финансовые документы.
Ключевые показатели, которые на ранней стадии важнее самой выручки
На раннем этапе качество, устойчивость и эффективность роста могут рассказать о стартапе гораздо больше, чем абсолютный размер его выручки.
Выручка, безусловно, важна, особенно после начала коммерциализации продукта. Однако сама по себе она мало говорит об экономике бизнеса.
Начать стоит с темпов роста.
Компания с годовой выручкой в 2 миллиона долларов и быстрым ростом может представлять совершенно другую инвестиционную возможность, чем бизнес с выручкой в 5 миллионов долларов, который практически перестал расти. Интерпретация зависит от рынка, стадии развития и бизнес-модели.
Затем необходимо оценить валовую маржу. Выручка, получение которой обходится компании почти в ту же сумму, создаёт гораздо меньше экономической ценности, чем выручка с высокой маржинальностью после прямых расходов.
Для бизнеса с регулярной выручкой особенно важно удержание клиентов. Компания может быстро привлекать новых покупателей и одновременно терять существующих. Высокие показатели продаж способны некоторое время скрывать эту проблему.
Не менее важна эффективность привлечения клиентов. Следует определить, сколько компания тратит на привлечение одного клиента и какую экономическую ценность рассчитывает получить от отношений с ним.
Для такого анализа могут использоваться CAC и пожизненная ценность клиента — LTV. Однако эти показатели нельзя принимать на веру. Даже небольшие изменения предположений об удержании, валовой марже или поведении клиентов способны существенно изменить рассчитанный LTV.
Скорость расходования денежных средств и финансовый runway — одни из наиболее практичных показателей для инвестора.
Net burn обычно показывает, сколько денежных средств компания теряет за определённый период с учётом поступлений. Runway показывает, сколько времени бизнес сможет продолжать работу при примерно таком же уровне расходов до необходимости привлечения дополнительного капитала.
Например, если у компании есть 3 миллиона долларов и она расходует примерно на 250 000 долларов в месяц больше, чем получает, её runway составляет около 12 месяцев при сохранении текущих условий.
Это не точный прогноз. Найм сотрудников, рост выручки, сокращение расходов, выплаты по долгам, капитальные затраты и другие изменения способны существенно повлиять на результат.
Тем не менее runway показывает то, чего нельзя понять только по выручке: сколько времени у руководства остаётся для достижения следующей важной цели.
Как пошагово анализировать финансовую отчётность стартапа
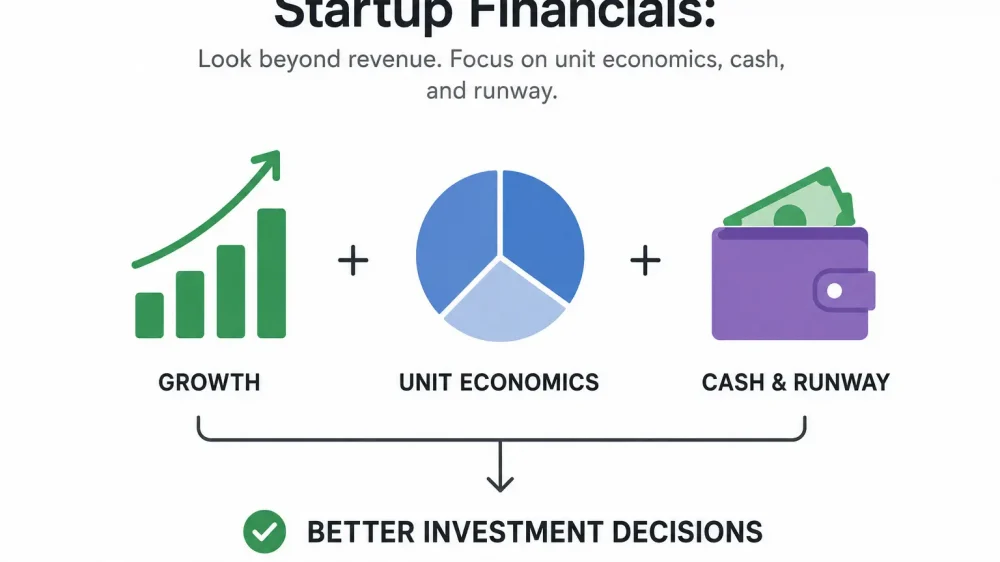
Практический финансовый анализ следует начинать с качества выручки и юнит-экономики, затем переходить к расходам и запасу денежных средств, после чего проверять, насколько прогнозы руководства основаны на реалистичных предположениях.
Удобно разделить анализ на четыре этапа:
- Разберитесь, откуда на самом деле поступает выручка. Разделите её по продуктам, типам клиентов, регионам, структуре контрактов, а при необходимости — на регулярную и разовую. Проверьте концентрацию клиентов и выясните, обеспечивается ли рост расширением клиентской базы или несколькими необычно крупными контрактами.
- Изучите экономику, стоящую за этой выручкой. Проанализируйте валовую маржу, удержание, отток, стоимость привлечения клиентов, ценообразование, среднюю стоимость контракта и другие показатели, соответствующие бизнес-модели. Определите, становится ли экономика компании сильнее или слабее по мере роста.
- Проследите движение денег. Определите текущий денежный остаток, ежемесячный или квартальный burn rate, основные категории расходов, долговые обязательства и будущие платежи. Рассчитайте runway как по плану руководства, так и по более консервативному сценарию.
- Проведите стресс-тест прогноза. Определите, какие предположения должны сбыться, чтобы финансовый план компании реализовался. Посмотрите, что произойдёт, если продажи займут больше времени, привлечение клиентов подорожает, расходы на персонал вырастут, маржинальность будет улучшаться медленнее или следующий инвестиционный раунд состоится позже.
Последний этап особенно важен, поскольку финансовые прогнозы стартапов способны создавать иллюзию точности.
В таблице могут быть подробно расписаны ежемесячные показатели на несколько лет вперёд, однако все эти цифры надёжны ровно настолько, насколько реалистичны лежащие в их основе предположения.
Вместо спора о том, достигнет ли компания ровно 12 миллионов долларов выручки через три года, лучше определить, что именно должно произойти для достижения такого результата.
Сколько клиентов потребуется компании? Какую среднюю стоимость контракта предполагает прогноз? Сколько менеджеров по продажам необходимо нанять? Какой должна быть продуктивность каждого из них? Какой уровень оттока заложен в модель? Сколько дополнительного капитала потребуется?
Если преобразовать финансовый прогноз обратно в конкретные операционные предположения, оценить его реалистичность становится гораздо проще.
Красные флаги, которые должны заставить задуматься перед инвестированием
Самые важные финансовые красные флаги обычно возникают тогда, когда история о росте компании не соответствует её реальной экономике или руководство не может убедительно объяснить расхождения в цифрах.
Один из тревожных признаков — рост выручки при ухудшении ситуации со сбором платежей.
Увеличение дебиторской задолженности может быть совершенно нормальным явлением для растущей компании, особенно в корпоративном сегменте с длительными сроками оплаты. Однако если дебиторская задолженность растёт непропорционально быстро, это может указывать на проблемы со сбором платежей или слишком агрессивное признание выручки.
Концентрация клиентов — ещё один потенциальный риск. Стартап может демонстрировать значительную выручку, но при этом сильно зависеть всего от одного-двух заказчиков. Потеря единственного крупного контракта в таком случае способна существенно изменить финансовое положение компании.
Следите и за валовой маржой по мере роста бизнеса. Её снижение не обязательно означает проблему, однако руководство должно уметь объяснить причины изменений и показать, являются они временными или структурными.
Быстро растущий burn rate без сопоставимого прогресса также требует внимания. Если расходы удваиваются, а рост выручки, удержание клиентов, развитие продукта или достижение других ключевых целей практически не ускоряются, возможно, компания не умеет эффективно превращать дополнительный капитал в ценность.
Регулярное невыполнение прогнозов особенно показательно.
Стартапы неизбежно ошибаются в прогнозах, поскольку неопределённость является естественной частью инвестирования в молодой бизнес. Проблема заключается не в одном неточном прогнозе, а в систематической ситуации, когда руководство постоянно переоценивает будущую выручку, недооценивает расходы или переносит сроки достижения целей, не пересматривая исходные предположения.
Стоит осторожно относиться и к необычным внутренним метрикам.
Стартапы иногда используют скорректированные показатели, исключающие значительные регулярные расходы, или делают акцент исключительно на тех цифрах, которые выглядят наиболее привлекательно. Альтернативные метрики могут быть полезны, однако инвестор должен точно понимать методику их расчёта и уметь сопоставить их со стандартной финансовой отчётностью.
Наконец, внимание следует обратить на качество финансового контроля.
Отсутствующие отчёты, несовпадающие цифры в разных документах, необъяснённые транзакции, непонятная классификация расходов или невозможность свести ключевые показатели могут свидетельствовать о том, что компания ещё не сформировала достаточную финансовую дисциплину для своей стадии развития.
Какие вопросы задать основателям после изучения цифр
Цель анализа финансов стартапа заключается не просто в расчёте коэффициентов, а в выявлении ключевых предположений, которые затем необходимо проверить непосредственно в разговоре с основателями.
Начните с выручки.
Спросите, что конкретно обеспечивало её рост в течение последних периодов. Определите, какая часть пришла от новых клиентов, расширения сотрудничества с существующими заказчиками, изменения цен, приобретений или разовых сделок.
Затем обсудите удержание.
Какие клиенты уходят и почему? Изменился ли уровень оттока? Увеличивают ли наиболее сильные клиенты свои расходы со временем? Если руководство показывает показатели удержания, уточните методику их расчёта и то, какие группы клиентов в них включены.
Привлечение клиентов также заслуживает подробного обсуждения. Сколько времени требуется для окупаемости затрат на привлечение? Какие каналы приводят наиболее ценных клиентов? Становится ли привлечение дешевле или дороже по мере масштабирования бизнеса?
После этого переходите к расходам.
Спросите, какие статьи расходов увеличатся в первую очередь после привлечения дополнительного капитала и каких измеримых результатов руководство ожидает получить благодаря этим инвестициям.
Разговор о runway естественным образом приводит к вопросам о следующем раунде финансирования.
Когда руководство рассчитывает снова привлекать инвестиции? Каких показателей компания должна достичь до следующего раунда? Что произойдёт, если ситуация на инвестиционном рынке ухудшится или привлечение следующего раунда займёт на шесть месяцев больше запланированного?
Обязательно обсудите и негативный сценарий.
Основатели естественным образом посвящают значительную часть презентации тому, что произойдёт в случае успеха. Инвестору необходимо понимать и то, что руководство будет делать, если фактическая выручка окажется на 20–30% ниже плана. Какие расходы можно сократить? Какие затраты уже являются обязательными? Насколько реально можно увеличить runway?
Наконец, сопоставьте объяснения основателей с финансовой отчётностью.
Сильной управленческой команде не нужны идеальные цифры. Молодой бизнес по своей природе развивается в условиях неопределённости, а планы регулярно меняются.
Гораздо важнее понять, насколько хорошо основатели знают экономику собственного бизнеса, признают слабые места, способны понятно объяснить отклонения и принимают рациональные решения, когда реальность расходится с первоначальным прогнозом.
Финансовая отчётность не способна сказать инвестору, станет ли стартап успешным. Однако она позволяет понять, как растёт компания, насколько эффективно она использует капитал, какие риски скрываются за красивыми показателями выручки и сколько времени у руководства остаётся для доказательства жизнеспособности бизнес-модели.
Именно поэтому системный финансовый анализ становится важным противовесом эмоциям и впечатлениям от инвестиционного питча.